Vendere casa per comprarne un’altra: guida pratica
Come organizzare il cambio casa, valutare il capitale disponibile e coordinare vendita e acquisto riducendo il rischio di imprevisti.
Vendere la propria abitazione per acquistarne una più grande, più funzionale o più vicina al lavoro è una scelta importante. Ma qual è il momento giusto per vendere? Conviene acquistare prima la nuova casa oppure aspettare di aver concluso la vendita?
Cambiare casa non significa semplicemente vendere un immobile e comprarne un altro: significa coordinare due operazioni, gestire il capitale disponibile e valutare tempi, costi e implicazioni fiscali.
Con una pianificazione accurata è possibile ridurre gli imprevisti e affrontare il passaggio con maggiore tranquillità.
1. Vendere prima o comprare prima?
Non esiste una soluzione valida per tutti. La scelta dipende dalla situazione economica, dalle condizioni del mercato e dalle esigenze abitative.
Vendere prima
Permette di conoscere con maggiore precisione il capitale disponibile e di evitare, in molti casi, di sostenere contemporaneamente due mutui o due immobili. Il rischio è dover trovare una sistemazione temporanea se la nuova casa non è ancora disponibile.
Comprare prima
Consente di individuare la nuova abitazione senza la pressione di dover lasciare subito quella attuale. Occorre però verificare la capacità finanziaria e considerare che la vendita potrebbe richiedere più tempo del previsto.
Coordinare le due operazioni
È possibile concordare con le parti scadenze compatibili per i rogiti e per la consegna degli immobili.
Valutare il finanziamento
Prima di scegliere, è importante verificare la disponibilità economica e la possibilità di ottenere un finanziamento, tenendo conto dei tempi necessari.
Prima di scegliere una strategia, valuta insieme prezzo di vendita realistico, tempi probabili, disponibilità economica e possibilità di ottenere un finanziamento.
2. Quanto capitale avrai realmente a disposizione?
Uno degli errori più comuni è considerare il prezzo di vendita come se fosse interamente disponibile per il nuovo acquisto.
Per pianificare correttamente il cambio casa, è necessario partire dal ricavo netto stimato. Ecco un esempio indicativo:
| Voce | Importo ipotetico |
|---|---|
| Prezzo di vendita dell’abitazione attuale | 280.000 € |
| Estinzione del mutuo residuo | −70.000 € |
| Costi della vendita e altre spese previste | −8.000 € |
| Capitale residuo stimato | 202.000 € |
Un esempio concreto per il tuo budget
Ipotizzando l’acquisto di una nuova abitazione da 330.000 €, con un capitale residuo stimato di 202.000 €, resterebbero da finanziare o reperire 128.000 €, prima di considerare i costi del nuovo acquisto.
Nel budget devono rientrare anche imposte, notaio, eventuali costi bancari, provvigioni di mediazione e spese di trasloco o ristrutturazione.
Le cifre sono puramente esemplificative: le spese effettive dipendono dalla singola operazione.
3. Come stabilire il giusto prezzo di vendita
Il prezzo della casa che vendi condiziona direttamente il budget della nuova abitazione.
Una valutazione troppo ottimistica può allungare i tempi di vendita e costringerti a rivedere i tuoi piani. Un prezzo eccessivamente basso, invece, può ridurre inutilmente il capitale da reinvestire.
Per determinare un prezzo realistico è opportuno considerare:
- Compravendite comparabili nella stessa zona.
- Caratteristiche, stato manutentivo e classe energetica dell’immobile.
- Domanda effettiva per quella tipologia di abitazione.
- Tempi di assorbimento del mercato locale.
- Eventuali interventi necessari per rendere la casa più competitiva.
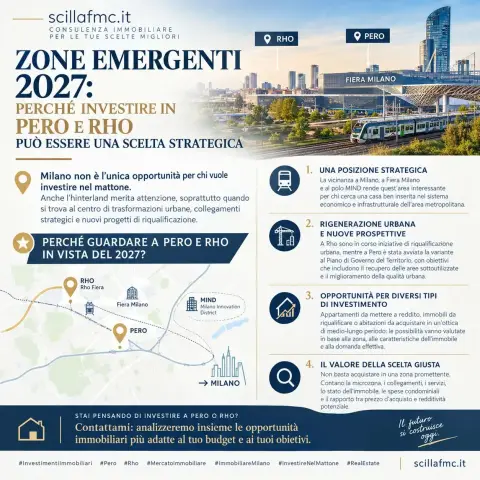
Nell’area di Rho, Pero e Milano Ovest, ad esempio, è importante valutare anche la posizione rispetto ai collegamenti, ai servizi e ai principali poli lavorativi.
La valutazione non dovrebbe essere soltanto una stima del valore dell’immobile, ma il punto di partenza per definire una strategia di vendita coerente con l’acquisto successivo.
4. Attenzione alle agevolazioni prima casa
Quando si vende per acquistare un’altra abitazione, è importante verificare le conseguenze fiscali prima di firmare.
La normativa prevede condizioni specifiche per chi acquista una nuova abitazione usufruendo delle agevolazioni prima casa pur possedendo ancora quella precedente.
Il termine per vendere la precedente abitazione
La Legge 30 dicembre 2024, n. 207 (Legge di Bilancio 2025) ha esteso da uno a due anni il termine per vendere la precedente abitazione acquistata con le agevolazioni prima casa, quando si acquista un nuovo immobile usufruendo nuovamente del beneficio e ricorrono le condizioni previste dalla legge.
Il termine biennale riguarda la vendita della precedente abitazione e non deve essere confuso con i termini previsti per il credito d’imposta sul riacquisto della prima casa.
Il mancato rispetto del termine applicabile può comportare la perdita delle agevolazioni, con il recupero delle maggiori imposte dovute, oltre agli interessi e alle eventuali sanzioni previste.
Credito d’imposta: attenzione ai termini
In presenza dei requisiti previsti dalla legge, chi vende un’abitazione acquistata con le agevolazioni prima casa e ne acquista un’altra può avere diritto a un credito d’imposta per il riacquisto.
In linea generale, per beneficiare del credito d’imposta, il nuovo acquisto deve avvenire entro un anno dalla vendita della precedente abitazione agevolata. Se invece si acquista prima la nuova casa, la precedente abitazione deve essere venduta entro un anno dal nuovo acquisto per rispettare il termine ordinariamente previsto per il credito.
Il credito d’imposta non è automatico: requisiti, importo e modalità di utilizzo devono essere verificati in base alla situazione personale e alla sequenza delle compravendite. Il termine di un anno relativo al credito è distinto dal termine biennale previsto per la vendita della precedente abitazione in determinate situazioni di riacquisto agevolato.
Prima di firmare una proposta o un rogito, confrontati con il notaio e verifica la tua posizione con l’Agenzia delle Entrate. La sequenza delle compravendite può incidere sui benefici fiscali applicabili.
5. Come coordinare le due compravendite
La gestione delle scadenze è uno degli aspetti più delicati del cambio casa.
Prima di sottoscrivere una proposta d’acquisto per il nuovo immobile o accettare un’offerta per quello attuale, è importante definire alcuni punti:
- Le tempistiche: quando saranno firmati i preliminari e i rogiti?
- La disponibilità economica: il ricavato della vendita arriverà in tempo per il nuovo acquisto?
- Il mutuo: occorre un nuovo finanziamento? È già stata verificata la sostenibilità della rata?
- La consegna degli immobili: quando dovrai lasciare la vecchia abitazione e quando potrai entrare nella nuova?
- Le condizioni contrattuali: quali tutele inserire negli accordi, soprattutto se una delle operazioni dipende dall’esito dell’altra?
Le clausole contrattuali devono essere formulate con attenzione e adattate al caso concreto, preferibilmente con il supporto del professionista incaricato e del notaio.
Un calendario condiviso delle scadenze permette di individuare in anticipo i punti critici e ridurre il rischio di dover prendere decisioni affrettate.
6. Il ruolo di una consulenza immobiliare strategica
Quando vendita e acquisto sono collegati, il risultato non dipende soltanto dal prezzo ottenuto per la casa attuale o dall’immobile individuato per il futuro.
Conta soprattutto la capacità di coordinare l’intera operazione.
Una consulenza immobiliare strategica aiuta a definire il valore di mercato della proprietà, stimare il capitale effettivamente reinvestibile, valutare scenari alternativi e organizzare le tempistiche in funzione degli obiettivi del proprietario.
È un approccio particolarmente utile quando la vendita deve finanziare, in tutto o in parte, il nuovo acquisto.
Il cambio casa parte da una strategia
Valutare l’immobile, stimare il capitale disponibile e coordinare le scadenze permette di affrontare vendita e acquisto come parti di un unico progetto, anziché come due operazioni separate.
Conclusione: il cambio casa si pianifica prima di mettere in vendita
Vendere per comprare un’altra casa può essere un’opportunità per migliorare la propria qualità di vita e valorizzare il patrimonio immobiliare. Per affrontarla al meglio, però, è necessario considerare insieme valore di vendita, disponibilità finanziaria, fiscalità e tempistiche.
La prima decisione non dovrebbe essere quale casa comprare, ma quale strategia adottare per arrivarci senza esporsi a rischi inutili.
Noi offriamo consulenza immobiliare strategica nell’area di Rho, Pero e Milano Ovest, con un approccio orientato all’analisi del mercato e alla gestione consapevole delle operazioni immobiliari.
Fonti autorevoli e approfondimenti
- Agenzia delle Entrate — L’acquisto della casa: imposte e agevolazioni fiscali. Requisiti delle agevolazioni prima casa e credito d’imposta.
- Consiglio Nazionale del Notariato — Guida alle agevolazioni fiscali prima casa, aggiornamento 2025.
- Gazzetta Ufficiale — Legge 30 dicembre 2024, n. 207, Legge di Bilancio 2025.
- Consiglio Nazionale del Notariato — approfondimenti su proposta d’acquisto, preliminare, caparra e tutela delle parti.
Nota informativa: l’articolo ha finalità divulgative e non sostituisce una consulenza legale, fiscale o bancaria riferita al singolo caso. La disciplina applicabile e le relative scadenze devono essere verificate in base alla data e alle caratteristiche dell’operazione.
Stai pensando di vendere casa per acquistarne un’altra?
Valutiamo il tuo immobile, il budget disponibile e il percorso più adatto alle tue esigenze, per pianificare vendita e acquisto con maggiore consapevolezza.
Richiedi una consulenza
Scrivi a info@scillafmc.it