Guida fiscale agli affitti brevi a Rho nel 2027: come gestire le imposte e ottimizzare la redditività
Regimi fiscali, spese, tributi locali e adempimenti da verificare per valutare correttamente la redditività di un immobile destinato alle locazioni brevi a Rho e Pero.
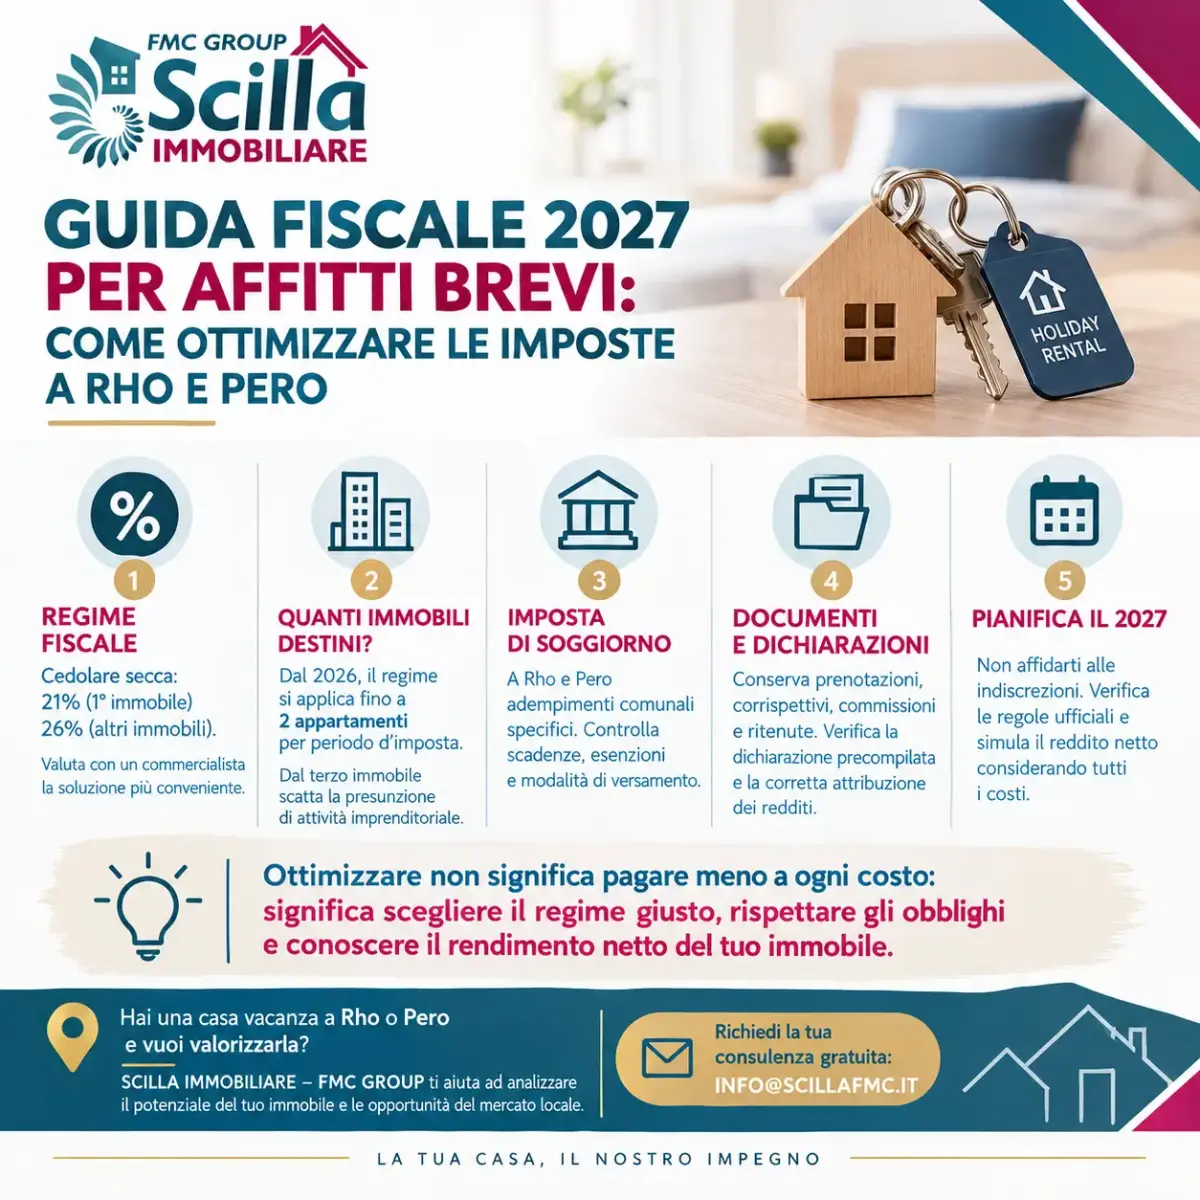
Gestire un appartamento destinato agli affitti brevi a Rho o Pero non significa soltanto trovare ospiti e impostare tariffe competitive. Per valutare la reale convenienza dell’investimento è fondamentale conoscere il regime fiscale applicabile, gli adempimenti richiesti e le spese che incidono sul risultato economico.
Ottimizzare le imposte non significa pagare meno a qualsiasi costo, ma scegliere correttamente il regime fiscale, rispettare le scadenze e non perdere eventuali agevolazioni spettanti.
In questa guida vediamo quali aspetti verificare per il 2027, con particolare attenzione ai proprietari di immobili destinati alle locazioni turistiche a Rho e Pero.
1. Cedolare secca: quali aliquote considerare nel 2027?
Per chi concede in locazione un immobile abitativo con contratti di durata non superiore a 30 giorni, la cedolare secca può rappresentare un regime fiscale da valutare.
La disciplina introdotta per i redditi dal 2024 prevede, in presenza dei requisiti applicabili:
Aliquota del 21%
Per un solo immobile scelto dal contribuente, se ricorrono i requisiti previsti.
Aliquota del 26%
Per gli altri immobili destinati alle locazioni brevi, quando il contribuente ne affitta più di uno in questo regime.
La scelta dell’immobile a cui applicare il 21% va gestita correttamente in dichiarazione. Non è sufficiente individuare automaticamente l’appartamento che ha incassato di più senza verificare i dati e le regole applicabili.
Un altro aspetto fondamentale riguarda il numero di appartamenti. La normativa introdotta dalla Legge di Bilancio 2026 ha ridotto da quattro a due appartamenti la soglia prevista per il regime delle locazioni brevi. Dal terzo immobile destinato a questo tipo di locazione, l’attività si presume svolta in forma imprenditoriale, secondo le condizioni di legge.
Per il 2027 è importante verificare anche eventuali modifiche successive e coordinare questa regola con il nuovo Testo unico delle imposte sui redditi, le cui disposizioni si applicano dal 1° gennaio 2027.
La cedolare secca non è automaticamente la scelta migliore in ogni situazione. Il confronto va fatto considerando il numero degli immobili, la natura dell’attività e il regime fiscale effettivamente applicabile.
2. Spese deducibili: un errore da evitare
Uno degli errori più comuni è pensare che tutte le spese sostenute per gestire un appartamento turistico possano essere sottratte dai ricavi prima di calcolare l’imposta.
Se si opta per la cedolare secca, le spese di gestione — come commissioni Airbnb, pulizie, utenze, lavanderia, manutenzione e arredi — normalmente non vengono dedotte dal reddito assoggettato a questa imposta sostitutiva. Restano però essenziali per calcolare il rendimento economico reale dell’immobile.
È quindi necessario distinguere due calcoli:
Risultato fiscale
La base imponibile e l’imposta si determinano secondo le regole del regime scelto.
Risultato economico
Ricavi meno tutti i costi effettivi, comprese le imposte.
Non confondere questi due valori è fondamentale per non sovrastimare la redditività dell’investimento.
Per valutare un regime diverso dalla cedolare secca, è opportuno chiedere a un commercialista un confronto personalizzato: il trattamento fiscale dipende anche dalla natura del reddito e dalla posizione del locatore.
3. Rho e Pero: IMU e tributi locali da verificare
Oltre all’imposta sul reddito, il proprietario deve considerare i tributi immobiliari e gli eventuali adempimenti locali applicabili.
L’IMU dipende, tra gli altri elementi, dalle caratteristiche catastali dell’immobile, dalla situazione del proprietario e dalle aliquote deliberate dal Comune. Non bisogna dare per scontato che un appartamento destinato agli affitti brevi benefici delle agevolazioni previste per altre tipologie di locazione.
Per verificare la situazione del proprio immobile, consulta le fonti ufficiali:
- Dipartimento delle Finanze: aliquote IMU del Comune di Rho.
- Dipartimento delle Finanze: fiscalità locale e prospetti comunali.
- Sito istituzionale del Comune di Pero: regolamenti, tariffe e adempimenti locali.
Le aliquote pubblicate per il 2026 non devono essere automaticamente utilizzate per il 2027: occorre controllare gli aggiornamenti ufficiali del nuovo anno.
4. CIN, sicurezza e adempimenti: la regolarità fa parte della gestione
Ottimizzare la fiscalità significa anche evitare sanzioni e irregolarità amministrative. Per le locazioni brevi e turistiche, il proprietario deve verificare gli obblighi applicabili in materia di:
- Codice Identificativo Nazionale (CIN), da richiedere attraverso la Banca Dati delle Strutture Ricettive.
- Indicazione del CIN negli annunci ed esposizione secondo le regole previste.
- Dispositivi di sicurezza obbligatori, inclusi rilevatori di gas combustibili e monossido di carbonio ed estintori, nei casi previsti.
- Comunicazione degli ospiti alle autorità competenti e adempimenti regionali e comunali.
- Eventuale imposta di soggiorno e relativi obblighi, se applicabili nel Comune interessato.
Il CIN non sostituisce tutti gli altri adempimenti
Il Ministero del Turismo chiarisce che il Codice Identificativo Nazionale non sostituisce gli eventuali adempimenti regionali e comunali necessari per avviare l’attività. Per una verifica aggiornata, consulta le FAQ ufficiali sulla BDSR e sul CIN.
5. Scadenze fiscali: cosa mettere in agenda
Le scadenze da considerare dipendono dalla posizione fiscale e dagli adempimenti effettivamente dovuti. Per il 2027 è opportuno predisporre un calendario da aggiornare sulla base delle istruzioni ufficiali.
| Adempimento | Cosa controllare |
|---|---|
| Dichiarazione dei redditi | Modello applicabile, redditi da dichiarare e istruzioni dell’anno. |
| Saldo e acconti | Importi dovuti e scadenze ufficiali. |
| Ritenute degli intermediari | Certificazioni ricevute e importi da riportare correttamente. |
| IMU | Scadenze e aliquote deliberate per il 2027. |
| Obblighi locali e turistici | Comunicazioni, eventuale imposta di soggiorno e requisiti amministrativi. |
Le ritenute operate da piattaforme o intermediari non devono essere confuse automaticamente con l’imposta definitiva: è necessario controllare la certificazione e riportare correttamente i dati nella dichiarazione.
Non è prudente indicare in anticipo date o importi definitivi per il 2027 senza verificare le istruzioni e gli eventuali provvedimenti di proroga. Per le dichiarazioni, il riferimento principale è il portale dell’Agenzia delle Entrate.
6. Checklist fiscale 2027 per proprietari a Rho e Pero
Prima di avviare o proseguire l’attività, verifica questi punti:
- Ho verificato il numero di appartamenti destinati agli affitti brevi e l’eventuale presunzione di attività imprenditoriale.
- Ho confrontato il regime fiscale applicabile e le aliquote previste.
- Ho conservato le certificazioni dei portali e verificato le ritenute subite.
- Ho separato i costi effettivi di gestione dalle spese fiscalmente deducibili.
- Ho verificato IMU, aliquote comunali ed eventuali imposte di soggiorno.
- Ho controllato CIN, annunci, sicurezza e adempimenti amministrativi.
- Ho inserito in calendario dichiarazione, saldo, acconti e scadenze locali.
- Ho programmato una verifica della normativa aggiornata prima di applicare le regole del 2027.
Conclusioni: ottimizzare le imposte significa pianificare
Per chi gestisce affitti brevi a Rho e Pero, la pianificazione fiscale deve iniziare prima di valutare il rendimento dell’immobile. Il regime fiscale, il numero di appartamenti, le spese non deducibili e gli obblighi locali possono incidere sensibilmente sul guadagno effettivo.
Il metodo più efficace consiste nel tenere separati redditività economica, imponibile fiscale e imposte da versare, aggiornando periodicamente i calcoli e verificando le norme in vigore.
Le regole per il 2027 richiedono particolare attenzione anche alla riforma del Testo unico delle imposte sui redditi e a eventuali nuove disposizioni. Prima di prendere decisioni fiscali, è quindi opportuno confrontarsi con un commercialista esperto in locazioni brevi.
Fonti ufficiali da consultare
Agenzia delle Entrate — locazioni brevi, cedolare secca e dichiarazione dei redditi.
Gazzetta Ufficiale — normativa e disposizioni sul Testo unico delle imposte sui redditi.
Ministero del Turismo — Banca Dati delle Strutture Ricettive (BDSR) e Codice Identificativo Nazionale (CIN).
Dipartimento delle Finanze — fiscalità locale e IMU.
Comuni di Rho e Pero — regolamenti, tariffe e adempimenti locali.
Vuoi valutare un investimento immobiliare?
Analizziamo insieme le caratteristiche dell’immobile e il mercato locale per aiutarti a valutare meglio il potenziale dell’investimento.
Richiedi una consulenza
Oppure scrivi a info@scillafmc.it